Los 17 zł olvidados por los que te devuelven la solicitud de tarjeta de residencia
La tasa por un poder es de 17 zł, pero por cada representante, no por documento. Mira las tarifas, las exenciones y a qué cuenta se paga.
La solicitud está presentada, el expediente completo sobre la mesa del funcionario, y el asunto no avanza. El motivo suele ser banal: 17 zł sin pagar por el poder de representación, o la falta del justificante de la tasa por el propio permiso. La oficina no examinará tu expediente hasta que pagues, y si se te pasa el plazo que te fijen, la solicitud sencillamente vuelve. Hemos reunido lo que más se repite en los expedientes de extranjeros y de empresas: por qué se paga la tasa administrativa (opłata skarbowa), cuánto es, cuándo no hay que pagar nada y —lo más confuso— a qué cuenta debe llegar la transferencia.
Por qué se paga la tasa administrativa
El portal estatal biznes.gov.pl lo resume así (traducción nuestra):
«Pagarás la tasa administrativa por la tramitación de asuntos administrativos individuales, es decir, la expedición de certificados, autorizaciones, permisos o concesiones y de determinados documentos, por ejemplo por presentar el documento que acredita el otorgamiento de un poder de representación».
La ley (art. 1.1) enumera cuatro supuestos: la realización de un acto administrativo a instancia de parte, la expedición de un certificado, la expedición de una autorización, permiso o concesión, y la presentación del documento de poder o de prokura en un asunto administrativo o judicial.
Lo decisivo es el momento en que nace la obligación. Según el art. 6.1 y 6.2, la tasa se abona al presentar la solicitud o al presentar el documento del poder, no cuando la oficina dicta la resolución. Pagas por adelantado, antes de que nadie empiece a leer tus papeles.
Qué pasa si no pagas
Este es el párrafo que más disgustos causa:
«Solo después de abonar la tasa administrativa debida la oficina examinará tu asunto. Si no pagas la tasa, la oficina que tramita el procedimiento te requerirá su pago y fijará un plazo. El plazo no puede ser inferior a siete días ni superior a catorce días».
Transcurrido ese plazo sin pago, la solicitud se devuelve mediante resolución o la oficina deja de tramitar el asunto. Contra la resolución de devolución cabe recurso (zażalenie), y tras resolverlo la oficina puede fijar un plazo adicional.
Para un extranjero esto no es un detalle procesal. La devolución de la solicitud de residencia significa que nunca se presentó válidamente, y con ella desaparece la base de estancia legal que daba haberla presentado a tiempo. Por eso un requerimiento de 17 zł merece la misma atención que uno por un documento que falta.
El justificante de pago puedes presentarlo con la solicitud o entregarlo después, pero no más tarde de 3 días desde que nace la obligación. Basta un extracto bancario, un escaneo o una foto. El adwokat, el radca prawny, el asesor fiscal y el agente de la propiedad industrial pueden presentar una copia autenticada por ellos mismos (art. 8.5).
El poder de representación: 17 zł, ¿pero por qué exactamente?
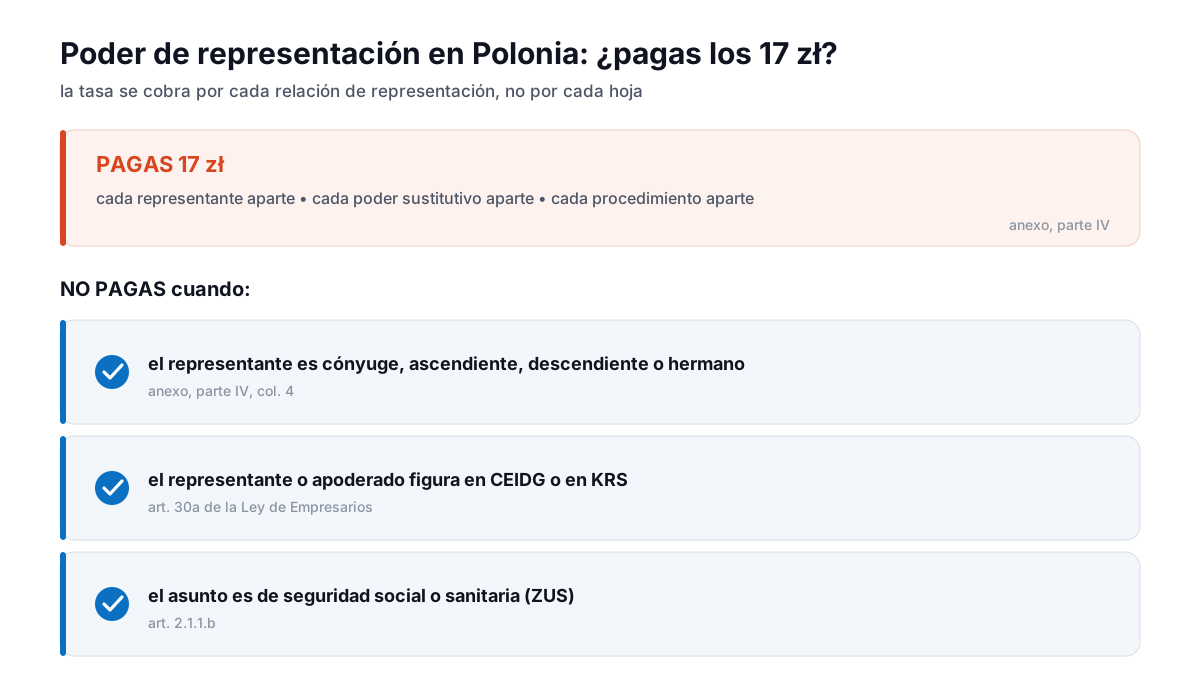
Aquí está el error más frecuente. La tasa es de 17 zł por cada relación de representación, no por el documento presentado. El anexo de la ley, parte IV, lo dice sin rodeos: por cada relación de representación (o prokura).
En la práctica:
- tres representantes en un mismo asunto → 3 × 17 zł, aunque figuren todos en un solo documento,
- un poder y un poder sustitutivo → 17 zł por cada uno,
- el mismo poder presentado en varios procedimientos → la tasa se cobra por separado en cada uno.
Se paga por presentar el documento en un expediente concreto, no por otorgar el poder ante notario. Firmar un poder no genera por sí solo obligación de pago.
Cuándo no pagas los 17 zł
El anexo exime, entre otros, el poder otorgado al cónyuge, ascendiente, descendiente o hermano: marido, mujer, hijos, padres, abuelos, nietos y hermanos. También está exento el poder autenticado notarialmente que solo faculta para recoger documentos, y el poder general en el sentido de la Ordenanza Tributaria.
Una segunda vía, que suele pasarse por alto: si el representante o apoderado figura en CEIDG (registro de actividad económica) o en el registro de empresarios del KRS, el documento no hay que presentarlo —la oficina o el tribunal consultan el registro por su cuenta y lo hacen constar en el expediente mediante una anotación. No hay presentación de documento, luego no hay tasa.
Una tercera: los asuntos de seguridad social y sanitaria, es decir los procedimientos ante el ZUS, están excluidos por completo de la tasa (art. 2.1.1.b), poder incluido.
¿Quién debe pagar? La norma no lo decide. Puede ser el poderdante o el representante, y la administración tributaria puede exigir el pago a cualquiera de ellos con responsabilidad solidaria. Conviene fijar en el contrato con el representante quién asume las tasas.
Las tarifas que más aparecen en nuestros expedientes
Todos los importes proceden del anexo de la ley en su texto refundido de 23 de octubre de 2026:
| Trámite | Tasa |
|---|---|
| Presentación de un poder o prokura — por cada relación | 17 zł |
| Residencia temporal y trabajo (art. 114), Tarjeta Azul UE (art. 127), traslado dentro de la empresa | 440 zł |
| Modificación del permiso de residencia temporal y trabajo (art. 120.1) | 220 zł |
| Residencia temporal — trabajo de temporada (art. 185a) | 170 zł |
| Residencia temporal — estancia de corta duración (art. 181.1) | 85 zł o 340 zł |
| Residencia permanente | 640 zł |
| Residencia de larga duración UE | 640 zł |
| Resto de certificados | 17 zł |
| Compulsa de copia — por cada página iniciada | 5 zł |
| Confirmación de alta como sujeto pasivo de IVA | 170 zł |
| Resolución sobre condiciones de edificación y uso del suelo | 598 zł |
Dos cosas se confunden constantemente. Primera: la tasa por el permiso no es lo mismo que la tasa por la expedición de la tarjeta de residencia; son dos transferencias distintas a dos instituciones distintas. Segunda: la tasa del permiso de trabajo (de 200 a 800 zł según el tipo) es un tercer pago aparte, que abona el empleador como solicitante, no el extranjero.
La solicitud de alta o de modificación en CEIDG no está sujeta a tasa alguna. También están exentos los asuntos de residencia de ciudadanos de la UE, el EEE y Suiza y de sus familiares, así como los de protección internacional, asilo, estancia por razones humanitarias y estancia tolerada.
Dónde se paga
El error más común es: «en la Agencia Tributaria». No.
«La tasa administrativa no se paga en la oficina tributaria. Se ingresa en la cuenta del ayuntamiento o del municipio en cuyo territorio se encuentra la oficina o institución en la que presentas la solicitud».
¿Presentas la solicitud de tarjeta de residencia en la Oficina del Voivodato de Mazovia, en Varsovia? La tasa va a la cuenta del Ayuntamiento de Varsovia, no a la del voivodato ni a la Agencia Tributaria.
Con el poder de representación la regla es otra y depende de la forma de presentación:
- en papel: a la cuenta del municipio en cuyo territorio está la oficina donde presentas el poder;
- electrónicamente, p. ej. por eUrząd Skarbowy: a la cuenta del municipio del domicilio o sede del poderdante;
- con varios poderdantes: el que tenga domicilio o sede en Polonia y figure primero en el documento;
- si ningún poderdante reside en Polonia: a la cuenta del Ayuntamiento de Varsovia, Centro de Atención al Contribuyente. Este último supuesto cubre buena parte de los expedientes de extranjeros y de empresas extranjeras.
Toma siempre el número de cuenta de la web de ese municipio concreto: no existe una cuenta universal.
Devolución: más rápida desde octubre de 2026
Si pagaste y la oficina no realizó el acto, no expidió el certificado ni la autorización, la tasa se devuelve a instancia tuya (art. 9.1 y 9.2). No hay modelo oficial: redactas la solicitud libremente y la presentas ante el alcalde del municipio o la ciudad, es decir, allí donde fue el dinero.
Una novedad que casi ninguna guía recoge aún: desde el 1 de octubre de 2026 rigen los nuevos apartados 2a–2c del art. 9. Si la solicitud está fundada, la administración tributaria devuelve la tasa sin dictar resolución, en el plazo de 2 meses desde la solicitud. Y si se retrasa, desde el día de la solicitud se devengan intereses equivalentes a los de demora de las deudas tributarias. Antes la devolución exigía resolución y podía eternizarse.
El límite es rígido: la tasa no se devuelve pasados cinco años desde el final del año en que se pagó (art. 9.3).
Qué significa esto para ti
Si eres extranjero:
- Al presentar la solicitud de residencia, prepara dos o tres transferencias a la vez: la tasa del permiso, los 17 zł del poder (si designas a alguien) y, tras la resolución, la tasa de la propia tarjeta de residencia.
- Adjunta el justificante desde el principio o entrégalo en 3 días. Un requerimiento de 17 zł ignorado durante 7–14 días acaba con la devolución de la solicitud, y con ella se pierde la legalidad de la estancia que daba haberla presentado a tiempo.
- ¿Designas a tu cónyuge o a un hermano? No pagas nada: basta con indicar el parentesco.
- En los asuntos del ZUS (800+, subsidios, pensiones) el poder está exento por completo.
- Si no vives en Polonia y presentas el poder por vía electrónica, tu pago va a Varsovia: es el punto que más se confunde.
Si contratas a extranjeros:
- La tasa del permiso de trabajo la paga la entidad que encarga el trabajo, porque es parte del procedimiento. No la repercutas al trabajador ni la descuentes del salario.
- Si vuestro empleado de RR. HH. actúa como representante, recordad los 17 zł por cada relación de representación, y que un mismo poder en tres procedimientos son tres tasas.
- El apoderado o representante inscrito en el KRS o en CEIDG no tiene que presentar el documento: ahorráis la tasa y un punto en la lista de carencias.
- Fijad en el contrato con el representante quién paga: la responsabilidad es solidaria y la administración puede dirigirse a cualquiera de las dos partes.
¿No sabes cuánto ni a qué cuenta pagar en tu caso, o has recibido un requerimiento para completar la tasa? Escríbenos: respondemos en un día laborable, en polaco, inglés y español. Comprobaremos el tipo de tu permiso y te diremos cuántas transferencias hacer y adónde, para que la oficina no te devuelva la solicitud.
Base: Ley de 16 de noviembre de 2006 sobre la tasa administrativa (texto refundido, Dz.U. 2026 pos. 1395), art. 1, 2, 6, 7, 8, 9 y el anexo, partes I–IV; Ley de 29 de mayo de 2026 por la que se modifica la Ordenanza Tributaria y otras leyes (Dz.U. 2026 pos. 846), art. 14 — art. 9.2a–2c añadidos, en vigor desde el 1 de octubre de 2026; Ley de 12 de diciembre de 2013 de Extranjería; art. 30a de la Ley de 6 de marzo de 2018 de Empresarios; reglamento del Ministerio de Familia, Trabajo y Política Social de 20 de noviembre de 2025 sobre las tasas de las solicitudes de permiso de trabajo (Dz.U. 2025 pos. 1622). Las citas y la descripción del procedimiento proceden de biznes.gov.pl, «Kiedy trzeba zapłacić opłatę skarbową» (https://www.biznes.gov.pl/pl/portal/0087), publicado bajo licencia CC BY-NC-ND 4.0 PL; las tarifas las comprobamos directamente en el anexo de la ley. Situación legal a 11 de noviembre de 2026. Este artículo es informativo y no constituye asesoramiento jurídico en un caso concreto.